Gıda işletmelerinin sürdürülebilir ambalaja geçişi geciktiren ya da tamamen engelleyen soru maliyettir. Endişe anlaşılabilirdir: bagasse gıda kapları, su bazlı kaplamalı bardaklar ve ahşap çatal bıçağın birim fiyatı, eşdeğer plastik formatlara kıyasla tipik olarak daha yüksektir; yüksek hacimli operasyonlar için porsiyon başına ambalaj maliyeti kâr-zarar tablosunda anlamlı bir satırdır.
Ancak birim fiyat karşılaştırması yanlış başlangıç noktasıdır. Avrupa pazarlarındaki gıda hizmeti operasyonları için plastik ile sürdürülebilir ambalaj arasındaki gerçek maliyet karşılaştırması; son birkaç yılda plastik vergileri, tek kullanımlık plastik katkıları, GÜS planları ve tedarik gereksinimleri genişledikçe önemli ölçüde değişen düzenleyici maliyetleri, uyumluluk yükümlülüklerini, operasyonel faktörleri ve marka değerini içeren eksiksiz bir analiz gerektirir.
Bu rehber, Avrupa pazarlarındaki restoranlar, kafeler, food delivery markaları ve horeca distribütörleri için eksiksiz bir sürdürülebilir ambalaj maliyet analizi sunmaktadır. Pazarlama dili değil, tedarik kararları için gerçek maliyet faktörleri.
Sürdürülebilir Ambalajın Gerçek Maliyeti Nedir?
Sürdürülebilir ambalajın gerçek maliyeti birim fiyatı değildir. Avrupa pazarlarındaki gıda hizmeti operasyonları için sürdürülebilir ambalajın gerçek maliyeti; önlenen plastiğe özgü vergi ve katkılar, GÜS ücreti farkları, basitleştirilen envanter ve kilidi açılan B2B hesapları hesaba katıldıktan sonraki net rakamdır. Alıcılar sürdürülebilir ambalajın maliyetini sorduğunda ve yalnızca fatura fiyatını plastikle karşılaştırdığında, teknik olarak doğru ama ticari olarak yanıltıcı bir sonuca ulaşırlar.
Birim fiyat düzeyinde sürdürülebilir ambalaj, eşdeğer plastik formatlara kıyasla tipik olarak daha yüksek fiyatlıdır; farkın büyüklüğü formata, hacme ve baskıya bağlıdır. Ancak toplam maliyet düzeyinde, plastiğe özgü vergi ve katkıların olduğu pazarlarda etkin fark sıklıkla çok daha dardır ve belirli kategorilerde maliyet nötre yakındır. Aşağıdaki bölümler, operasyonunuz için sürdürülebilir ambalajın gerçek maliyetini belirleyen her faktörü ayrıntılandırmaktadır.
Birim Fiyat Neden Yanlış Karşılaştırmadır?
Bir gıda hizmeti operatörü, bagasse gıda kabının fatura fiyatını aynı boyuttaki PP plastik kapla karşılaştırdığında ilk tepki, sürdürülebilir ambalajın sadece daha pahalı olduğudur. Bu karşılaştırma yanlış değildir; ancak AB pazarı operasyonları için önemli biçimlerde eksiktir.
Birim fiyat yalnızca ambalaj kaleminin fatura maliyetini yakalar. Şunları kapsamaz:
- Pazarınızdaki plastik alternatife uygulanan plastik ambalaj vergileri ve tek kullanımlık plastik katkıları
- Malzemeler arasındaki GÜS ücreti farkları ve plastik ürünlerin Tek Kullanımlık Plastik Direktifi kapsamında gerektirdiği ek belgeler (işaretleme, plastiğe özgü GÜS)
- Tek SKU ve çok SKU’lu ambalaj sistemleri arasındaki envanter yönetim maliyeti farkı
- Kompostlama altyapısına sahip pazarlarda geleneksel ve kompostlanabilir ambalaj arasındaki atık yönetim maliyeti farkı
- Doğrulanmış sürdürülebilir ambalaj kimlik bilgilerinin marka değeri ve müşteri elde tutma katkısı
- Artan kısıtlama veya gelecekteki yasak ile karşı karşıya olan ambalaj formatlarının kullanılmasının düzenleyici risk maliyeti
Bu faktörler analize dahil edildiğinde, sürdürülebilir ambalajın plastik alternatiflere kıyasla etkin maliyet primi, birim fiyat karşılaştırmasının önerdiğinden genellikle daha küçüktür; bazı kategori ve pazarlarda toplam maliyet karşılaştırması nötre yaklaşır.
AB Plastik Vergisi Faktörü
Avrupa pazarlarında plastik ile sürdürülebilir ambalaj karşılaştırmasını değiştiren en doğrudan ve ölçülebilir maliyet faktörü plastiğe özgü vergi ve katkılardır. GÜS (genişletilmiş üretici sorumluluğu) ücretleri bunlara eklenir, ancak her ambalaj malzemesine uygulanır.
Plastiğe Özgü Yükümlülüklerin Uygulandığı Yerler
Ekim 2026 itibarıyla, geleneksel plastik gıda ambalajının maliyetini etkileyen başlıca plastiğe özgü yükümlülükler şunlardır:
- Birleşik Krallık (AB üyesi değil): 1 Nisan 2022’den beri yüzde 30’dan az geri dönüştürülmüş plastik içeren plastik ambalaj bileşenlerine Plastik Ambalaj Vergisi: 1 Nisan 2025’ten itibaren ton başına £223,69, 1 Nisan 2026’dan itibaren ton başına £228,82 (gram plastik başına yaklaşık £0,00023)
- İspanya: 1 Ocak 2023’ten beri yeniden kullanılamayan plastik ambalaj için kilogram başına €0,45 özel vergi (Impuesto especial sobre los envases de plástico no reutilizables)
- Almanya: plastik ambalaj vergisi yoktur; ancak içecek bardakları ve kapakları ile gıda kapları dahil belirli tek kullanımlık plastik ürünlerin üreticileri, 2024’ten beri piyasaya arz edilen miktarlara göre Tek Kullanımlık Plastik Fonu’na (Einwegkunststofffonds) ödeme yapar
- Portekiz: tek kullanımlık plastik veya alüminyum paket servis ya da teslimat hazır yemek ambalajı başına €0,30 katkı payı (kilogram bazlı vergi değil, ambalaj başına katkı)
- İtalya: kilogram başına €0,45 plastik vergisi yasalaştı ancak defalarca ertelendi, şimdi 2027’ye; yürürlükte değildir
- Fransa: kilogram başına plastik ambalaj vergisi yoktur; AGEC yasası kapsamında GÜS ücretleri eko-modüledir ve daha az geri dönüştürülebilir ambalaj için daha yüksektir
AB’nin geri dönüştürülmemiş plastik ambalaj atığı için kilogram başına €0,80 “plastik öz kaynağı” şirketlerden değil, üye devletlerden AB bütçesine ödenir.
Bu Durum Birim Başına Maliyet İçin Ne Anlama Geliyor?
Birim başına plastik vergisi etkisi pazara, ambalaj formatına ve plastik ağırlığına göre değişir. Bir örnek (örnek ağırlıklar, Ekoroll verisi değildir):
- Yaklaşık 15 gram ağırlığındaki standart bir PP gıda kabı, yaklaşık €0,007 İspanya plastik vergisi taşır (15 g × €0,45/kg)
- Birleşik Krallık pazarına tedarik edilen aynı kap, yüzde 30’dan az geri dönüştürülmüş plastik içeriyorsa 2026 oranıyla yaklaşık £0,003 Plastik Ambalaj Vergisi taşır
- Ayda 50.000 kapta yalnızca vergi, İspanya’da yaklaşık €340, Birleşik Krallık’ta yaklaşık £170 tutar: bagasse gibi %100 lif bazlı alternatiflere uygulanmayan bir kalem
Ayda 100.000 veya daha fazla birim satın alan yüksek hacimli operasyonlar için plastik vergi maliyetleri, plastiksiz alternatiflerin birim fiyat primini kısmen dengeleyen anlamlı bir kalem haline gelir.
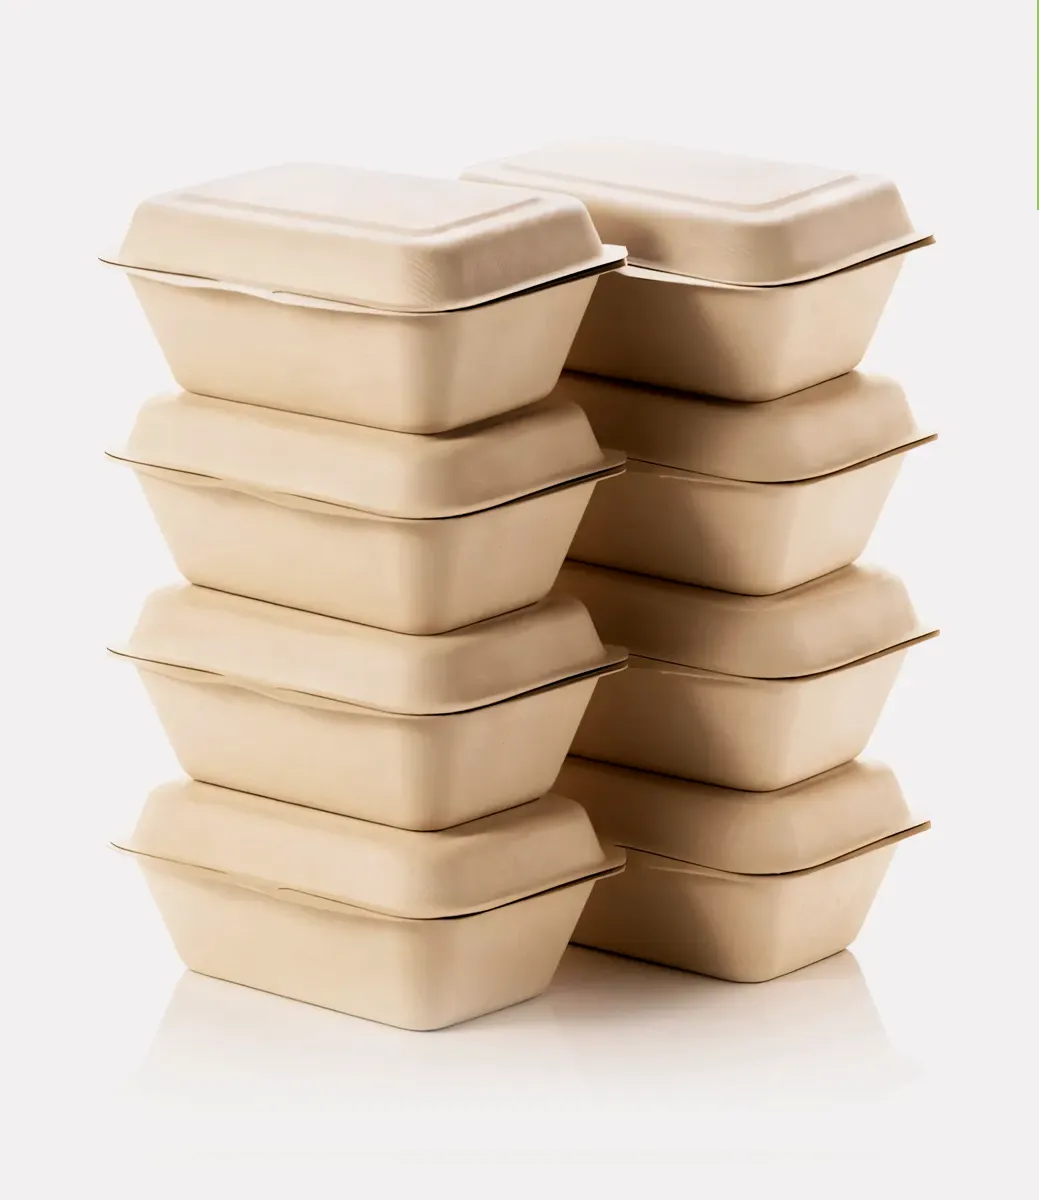
Ekoroll bagasse gıda kapları evde kompostlanabilir ve %100 bagasse’tır (TÜV AUSTRIA OK compost HOME; sertifikayı üretici tesis tutar, kopyası talep üzerine). Plastik içermedikleri için plastiğe özgü vergi ve katkılar bunlara uygulanmaz; genel ambalaj GÜS’ü ise uygulanır.
GÜS Uyumluluk Maliyetleri
Doğrudan plastik vergilerinin ötesinde, Avrupa pazarlarındaki genişletilmiş üretici sorumluluğu planları, malzemesi ne olursa olsun ambalajı piyasaya arz eden her işletmeye uyum maliyetleri yükler. Bu maliyetler genellikle ambalaj tedarikinden ayrı olarak faturalandırıldığından birim fiyat karşılaştırmalarında yer almaz.
GÜS Uyumluluğunun İçeriği
- Kayıt: çoğu AB ülkesinde ambalajı piyasaya arz eden işletmelerin ulusal GÜS otoritesine veya lisanslı bir üretici sorumluluğu kuruluşuna kayıt yaptırması gerekir; Almanya’da kâğıt ve bagasse dahil her ambalaj için LUCID kaydı ve VerpackG sistemine katılım gerekir
- Raporlama: piyasaya arz edilen ambalaj hacimlerinin malzemeye ve ağırlığa göre periyodik raporlanması
- Mali katkılar: ambalajın malzemesine ve hacmine göre GÜS sistemine ödemeler; eko-modüle sistemlerde daha az geri dönüştürülebilir formatlar için daha yüksek oranlar
- Tek kullanımlık plastik ürünler: Tek Kullanımlık Plastik Direktifi kapsamındaki bardak, kapak, gıda kabı ve diğer ürünler ek GÜS maliyeti taşır (Almanya’da Tek Kullanımlık Plastik Fonu)
- Uyumluluk belgeleri: GÜS yükümlülüklerine uyumu gösteren kayıt ve belgelerin tutulması
Maliyet Etkileri
Birden fazla AB pazarında PE kaplamalı kağıt bardak, PP gıda kabı ve plastik çatal bıçak piyasaya süren bir horeca distribütörü veya gıda hizmeti markası için Almanya, Fransa, İtalya, İspanya, Birleşik Krallık ve Hollanda’daki GÜS uyumluluk maliyetleri kayıt ücretleri, üretici sorumluluğu kuruluşu katkıları ve uyumluluk yönetiminde yılda birkaç bin euroya ulaşabilir. %100 lif bazlı formatlara geçiş GÜS yükümlülüğünü kaldırmaz; ancak bu ürünler için tek kullanımlık plastik katmanını kaldırır ve ücret kategorisini değiştirir. Her pazarda malzeme başına oran farkını uyum sağlayıcınıza sorun.
Restoranlara özel bir analiz için restoranlar için çevre dostu ambalaj rehberimizin tamamına göz atın.
Envanter Basitleştirme Değeri
Belirli sürdürülebilir ambalaj geçişlerinin en operasyonel açıdan önemli ama en az tartışılan maliyet faydalarından biri envanter basitleştirmesidir.
Bardak ve Kapak Örneği
Geleneksel PE astarlı bardak ve plastik geçmeli kapaklarla faaliyet gösteren bir kafe, bardak boyutu başına iki SKU yönetir: bardak ve kapak. Üç boyutta (8 oz, 12 oz, 16 oz) sıcak içecek sunan bir kafe için bu, sipariş edilecek, stoklanacak, depolanacak ve yönetilecek altı ayrı SKU’dur. Kapak stok tükendiğinde bardaklar mevcut olsa bile servis etkilenir. Hem bardak hem de kapak envanteri için depolama alanı gerekir.
Entegre kapanma sistemli bardaklara geçiş — kapanın bardak yapısına entegre edildiği — kapak SKU’sunu tamamen ortadan kaldırır. Üç bardak boyutu altı SKU yerine üç SKU olur. Kapak stok tükenmesi, servis riski olarak ortadan kalkar. Depolama alanı azalır. Personel ambalaj eğitimi basitleşir.
Bu basitleştirmeden elde edilen operasyonel maliyet tasarrufu (tedarik yönetim süresi, depolama alanı, stok yönetimi ve servis tutarlılığında) gerçektir ancak tipik olarak birim fiyat karşılaştırmalarına dahil edilmez. Yüksek hacimli kafeler için tasarruf anlamlı olabilir.
Eksiksiz Sistem ile Parçalı Tedarik
Plastiği azaltılmış eksiksiz ambalaj yelpazesini tek bir toptan tedarikçiden temin eden operasyonlar (kaplar, bardaklar, çatal bıçak, yağ geçirmez kağıt), tedariki tek tedarikçi ilişkisine, tek faturaya ve tek ürün belgesi setine konsolide eder. Bu, aynı ambalaj kategorileri için dört ila altı ayrı tedarikçi ilişkisi yönetimine kıyasla tedarik yönetim maliyetini azaltır.
Maliyet Karşılaştırma Çerçevesi: Plastik ile Sürdürülebilir Ambalaj
Aşağıdaki çerçeve, belirli operasyonunuz için eksiksiz bir maliyet karşılaştırması oluşturmaya yönelik yapılandırılmış bir yaklaşım sunar. Değerlendirdiğiniz her ambalaj kategorisi için tüm ilgili maliyet faktörlerini uygulayın.
| Maliyet Faktörü | Plastik Ambalaj | Sürdürülebilir Ambalaj | Notlar |
|---|---|---|---|
| Birim satın alma maliyeti | Daha düşük | Daha yüksek; proje bazında teklif edilir | Yalnızca başlangıç noktası — eksik karşılaştırma |
| Plastik vergisi veya tek kullanımlık plastik katkısı | Uygulanır — pazara ve formata göre değişir | Plastik içermeyen %100 lif formatlar için yok | Birleşik Krallık ve İspanya (vergi), Almanya (Tek Kullanımlık Plastik Fonu), Portekiz (ambalaj başına katkı); İtalya 2027’ye ertelendi |
| GÜS kaydı ve raporlama | Uygulanır | Uygulanır — tüm ambalaj malzemeleri | Ülkeye ve plana göre değişir |
| GÜS ücretleri | Uygulanır — malzeme ve hacme göre | Uygulanır — oran malzemeye bağlı | Eko-modüle: daha az geri dönüştürülebilir formatlar için daha yüksek |
| Uyum belgeleri | Plastik ürünler ayrıca TKP işaretlemesi ve TKP GÜS kayıtları gerektirir | Ürün başına gıda teması ve malzeme belgeleri | Tek tedarikçiyle daha basit |
| SKU sayısı (bardak örneği) | Bardak + kapak = boyut başına 2 SKU | Entegre kapanma sistemli = boyut başına 1 SKU | Entegre kapanma sistemli bardaklar için yüzde 50 SKU azalması |
| Düzenleyici risk maliyeti | Daha yüksek — tek kullanımlık plastik ürünler süregelen kısıtlamalarla karşı karşıya | Daha düşük — daha az plastiğe özgü önlem uygulanır; kurallar gelişmeye devam ediyor | Reaktif geçiş maliyeti proaktiften daha yüksek |
| Marka değeri katkısı | Nötr ila negatif | Pozitif — premium konumlandırmayı destekler | Ölçmesi daha zor ama ticari olarak gerçek |
| B2B hesap erişimi | Ambalaj gereksinimi olan ihalelerden dışlanabilir | Belgelenmiş ambalaj gereksinimlerini karşılayabilir | Büyüyen kurumsal tedarik gereksinimleri |
İşletme Türüne Göre Gerçek Maliyet Senaryoları
Bu çerçeveyi belirli işletme türlerine uygulamak, toplam maliyet karşılaştırmasının pratikte nasıl sonuçlandığını göstermektedir.
Senaryo 1: Yüksek Hacimli Hızlı Servis Restoranı (Günde 200 Porsiyon)
Günde 200 porsiyonda PP gıda kabı, plastik çatal bıçak ve PE astarlı bardak kullanan yoğun bir hızlı servis restoranı, aylık yaklaşık 6.000 ambalaj birimi işler. Sürdürülebilir alternatiflere geçiş bu kalemlerin fatura maliyetini artırır; artışın büyüklüğü formata, hacme ve baskıya bağlıdır ve fiyatlandırma proje bazında teklif edilir.
Buna karşı: plastik vergisi olan pazarlarda her plastik kalem, ağırlığa dayalı bir vergi taşır (yukarıdaki İspanya ve Birleşik Krallık oranlarına bakın) ve bu vergi %100 lif veya ahşap alternatiflere uygulanmaz; ayda 6.000 birimde bu yük her siparişte tekrarlanır. Almanya’da bunun yerine plastik kaplar ve bardaklar için Tek Kullanımlık Plastik Fonu katkısı uygulanır. 12 ay boyunca bu plastiğe özgü maliyet kalemleri, plastik ambalajın görünür maliyet avantajının bir kısmını eritir ve alternatiflerin etkin maliyet primini daraltır. GÜS ücretleri her iki seçeneğe de uygulanır ve yalnızca malzemeyle değişir.
Senaryo 2: Kafe (Günde 300 Paket Servis Bardağı)
Günde 300 paket servis bardağı servisi yapan bir kafe, geleneksel bardak formatlarıyla aylık yaklaşık 9.000 bardak ve 9.000 kapak kullanır. Su bazlı, PFAS içermeyen, PE içermeyen kaplamalı entegre kapanma sistemli bardaklara geçiş, aylık 9.000 plastik kapağı ortadan kaldırır: bu kapakların satın alma maliyetini, pazarınızda bunlara uygulanan plastiğe özgü yükümlülükleri ve gerektirdikleri sipariş ve depolama emeğini. Bu tasarruf, bardakların kendisindeki birim maliyet primini kısmen veya tamamen dengeler.
Kaplamalı bardak gövdesinin kendisinin plastiğe özgü önlemlere tabi olup olmadığı, kaplamanın kimyasına ve ulusal sınıflandırmaya bağlıdır: su bazlı dispersiyon kaplamalar da Tek Kullanımlık Plastik Direktifi kapsamında plastik sayılabilir. Bardağın muaf olduğunu varsaymak yerine sınıflandırmayı sisteminizle teyit edin. Kapak eliminasyonu tek başına, entegre kapanma sistemli bardakların daha yüksek birim fiyatına karşı anlamlı bir denge oluşturur.
Senaryo 3: Horeca Distribütörü (50’den Fazla Restoran Hesabına Tedarik)
Restoran hesaplarına sürdürülebilir ambalaj tedarik eden bir horeca distribütörü, geleneksel plastik ambalajla mümkün olmayan ticari fırsatların kilidini açar. Kurumsal catering ihaleleri, otel zinciri tedarik programları, havayolu catering sözleşmeleri ve kamu sektörü gıda hizmeti anlaşmaları giderek daha fazla uygunluk kriteri olarak ambalaj gereksinimleri içeriyor. Belgelenmiş alternatifleri tedarik edebilmek bu hesaplara erişim sağlar. Tek bir ek otel zinciri sözleşmesinin veya kurumsal gıda hizmeti hesabının geliri, distribütörün portföyündeki ek ambalaj maliyetini aşabilir.
Düzenleyici Risk Maliyeti
Ambalaj kararlarında nadiren ölçülen ama giderek daha önemli hale gelen bir maliyet faktörü düzenleyici risk maliyetidir: değişikliklerden önce proaktif biçimde geçiş yapmak yerine düzenleyici değişikliklerden sonra reaktif biçimde geçiş yapmanın maliyeti.
Reaktif Geçişin Maliyeti
Bir düzenleme kullandığınız ambalaj formatını kısıtladığında veya yasakladığında geçiş planlı değil zorunlu hale gelir. Bu durum proaktif geçişin önlediği çeşitli maliyet kategorileri yaratır:
- Mevcut stok silme: artık kısıtlanan ve kullanılamayan format envanteri silinmeli veya elden çıkarılmalıdır
- Prim kaynaklı tedarik: acilen tedarik edilen alternatif ambalaj, planlı tedarikle rekabetçi fiyatlandırma ve hacim taahhütleriyle tedarik edilen aynı kalemlerden tipik olarak daha pahalıdır
- Operasyonel aksama: plansız ambalaj değişiklikleri geçiş döneminde personel eğitimini, servis tutarlılığını ve potansiyel olarak gıda kalitesini etkiler
- Müşteri iletişimi: ambalajdaki plansız değişiklikler, geçiş etrafında planlı marka anlatısı yerine reaktif müşteri iletişimi gerektirebilir
AB Tek Kullanımlık Plastik Direktifi bu maliyeti açıkça ortaya koydu: 2021 yasak tarihinden önce plastik çatal bıçak ve EPS kaplardan geçiş yapmış operasyonlar bu maliyetlerin tamamından kaçındı. Temmuz 2021’den sonra yasaklı formatları kullanan operasyonlar aynı anda ani uyumluluk riskiyle ve plansız geçiş maliyetleriyle karşılaştı.
Marka Değeri ve Gelir Etkileri
Belgelenmiş ambalaj özelliklerinin ticari değeri gerçektir ancak doğrudan maliyet faktörlerinden daha zor ölçülür. Birçok Avrupalı tüketici daha az plastik tercih ettiğini söylüyor; B2B alıcılar da ambalaj gereksinimlerini giderek daha fazla tedarikçi uygunluk kriteri olarak kullanıyor. 27 Eylül 2026’dan beri (AB) 2024/825 sayılı Direktif kanıtsız genel çevre beyanlarını da yasaklıyor; bu nedenle değer, geniş yeşil ifadelerden değil, belirli ve doğrulanabilir açıklamalardan gelir.
Tüketiciye Yönelik Operasyonlar
Kafeler, restoranlar ve food delivery markaları için belirli ve doğrulanabilir ambalaj açıklamaları, rakipler üzerinde mütevazı fiyat primlerini meşrulaştıran marka konumlandırmasını destekler. “Bardaklarımız su bazlı, PFAS içermeyen, PE içermeyen kaplamalıdır ve plastik kapak gerektirmez” mesajını güvenilir biçimde iletebilen bir kafe, hem müşteri sadakatini hem de geleneksel PE astarlı bardak kullanan rakiplere kıyasla fiyat konumlandırmasını destekleyen bir farklılaştırıcıya sahiptir.
B2B ve Toptan Operasyonlar
Horeca distribütörleri için sürdürülebilir ambalaj kapasitesinin ticari değeri daha doğrudandır: hangi hesaplar için uygun olduğunuzu belirler. Kurumsal catering ihaleleri, otel zinciri tedarik programları, havayolu catering sözleşmeleri ve kamu sektörü gıda hizmeti anlaşmalarının tamamı giderek artan biçimde ambalaj sürdürülebilirlik gereksinimlerini içermektedir. Doğrulanmış sürdürülebilir ambalajı tam belgelemeyle tedarik edebilen distribütörler bu hesaplara erişebilir; geleneksel plastik ambalajla sınırlı distribütörler erişemez.
Kendi Maliyet Analizinizi Oluşturma
Belirli operasyonunuz için eksiksiz bir maliyet karşılaştırması oluşturmak için bu süreci izleyin:
- Tüm ambalaj kalemlerini kategoriye göre listeleyin — mevcut birim maliyet ve aylık hacimle birlikte
- Her kalem için sürdürülebilir alternatifi belirleyin ve hacminiz için toptan fiyatlandırma alın
- Sipariş hacminizde birim maliyet primini hesaplayın
- Plastiğe özgü tasarrufları hesaplayın — tedarik ettiğiniz her pazar için plastik vergisini veya tek kullanımlık plastik katkısını uygulayarak
- GÜS ücretlerini karşılaştırın — eski ve yeni malzeme için mevcut GÜS sağlayıcınıza danışın (GÜS her ikisine de uygulanır)
- Envanter basitleştirmeyi ölçün — entegre kapanma sistemli formatların SKU sayısını azalttığı bardaklar gibi kategoriler için
- Sürdürülebilir ambalaj kimlik bilgileri gerektiren B2B hesap fırsatlarını değerlendirin
- Toplam sonucu hesaplayın — birim maliyet primi eksi plastik vergi ve katkı tasarrufları, GÜS ücreti farkları, envanter tasarrufları ve hesap değeri
Plastiğe özgü yükümlülüklerin olduğu pazarlardaki birçok gıda hizmeti operasyonu için bu analiz, birim fiyat karşılaştırmasının tek başına gösterdiğinden daha küçük bir net maliyet primi ortaya koyar; bazı kategorilerde maliyet nötre yakındır.
Restoranlar ve Horeca için Toptan Sürdürülebilir Ambalaj
Ekoroll, Avrupa genelinde restoranlar, kafeler, food delivery markaları ve horeca distribütörlerine toptan eksiksiz sürdürülebilir ambalaj sistemleri tedarik etmektedir: bagasse kaplar, su bazlı, PFAS ve PE içermeyen kaplamalı bardaklar, kalıplanmış fiber kapaklar, ahşap çatal bıçak ve PFAS içermeyen yağ geçirmez kağıt — hepsi tek bir toptan tedarikçiden. Eksiksiz çevre dostu ambalaj yelpazemizi inceleyin veya belirli hacim gereksinimleriniz için teklif ve maliyet karşılaştırması almak üzere bizimle iletişime geçin.